Ata Yatırım borsa hedefini açıkladı: BIST 100 için 18 bin puan tahmini
Ata Yatırım, BIST 100 için 12 aylık hedefini 18 bin puana düşürürken yüzde 52 yükseliş potansiyeli öngördü. Kurum, yıl sonu enflasyonunu yüzde 29,7, politika faizini yüzde 35 tahmin etti.
Ata Yatırım'ın 21 Ekim 2026 tarihli strateji raporunda, Orta Doğu'daki çatışmalar, artan petrol fiyatları ve enflasyondaki yavaşlama nedeniyle Türkiye piyasalarına yönelik beklentiler değerlendirildi. Raporda, yılın ikinci yarısında hisse senetleri için zorlu koşulların devam edebileceği, 2027'de ise ekonomik büyüme ve şirket kârlarında toparlanma öngörüldüğü belirtildi.
BIST 100 için 18 bin puan hedefi
Kurum, jeopolitik riskler ve faiz indirimlerindeki gecikmeyi dikkate alarak borsa tahmininde aşağı yönlü değişikliğe gitti.
BIST 100 için yeni 12 aylık hedef 18.000 puan olurken, mevcut değerlemelere göre yüzde 52 getiri potansiyeli hesaplandı.
Raporda Türk hisselerinin gelişmekte olan ülke piyasalarına kıyasla ileriye dönük fiyat/kazanç çarpanında yüzde 56 iskontolu işlem gördüğü belirtildi.
Borsa piyasa değerinin milli gelire oranı ise 0,14 seviyesinde hesaplandı. Bu oran, 0,21 olan tarihsel ortalamanın yüzde 35 altında bulunuyor.
Enflasyon ve faiz tahminleri açıklandı
Ata Yatırım, 2026 sonunda tüketici enflasyonunun yüzde 29,7, 2027 sonunda ise yüzde 23 seviyesinde gerçekleşmesini bekliyor.
Türkiye Cumhuriyet Merkez Bankasının (TCMB) politika faizinin 2026 sonunda yüzde 35'e gerilemesi öngörülürken, 2027'nin ilk çeyreğinde enerji maliyetleri ve ücret artışları nedeniyle indirimlere ara verilebileceği değerlendirildi.
Kurum, Türkiye ekonomisinin 2026'da yüzde 3, 2027'de yüzde 4 büyüyeceğini tahmin ediyor. Dolar/TL için yıl sonu beklentileri sırasıyla 50,67 ve 61,30 lira olarak açıklandı.
Petrol fiyatları Türkiye ekonomisi için risk oluşturuyor
Raporda, Türkiye'nin enerji ithalatına bağımlılığı nedeniyle yüksek petrol fiyatlarından olumsuz etkilendiği belirtildi.
Brent petrolün 80-95 dolar aralığında seyretmesinin ekonomi tarafından karşılanabileceği, fiyatların 100-110 dolar seviyelerinin üzerine çıkmasının ise büyüme ve cari denge üzerindeki baskıyı artırabileceği ifade edildi.
Cari açığın 2026'da 55 milyar dolarla milli gelirin yüzde 3'üne ulaşması, 2027'de ise yüzde 2'ye gerilemesi bekleniyor.
Ata Yatırım hisse önerilerini güncelledi
Kurum, yüksek finansman maliyetleri karşısında güçlü bilançosu, düşük borçluluğu ve yüksek operasyonel verimliliği bulunan şirketleri ön plana çıkardı.
Aselsan (ASELS) için tavsiye "TUT"tan "AL"a yükseltilirken, hedef fiyat 517,20 lira olarak belirlendi. Hisse için yaklaşık yüzde 50 yükseliş potansiyeli hesaplandı.
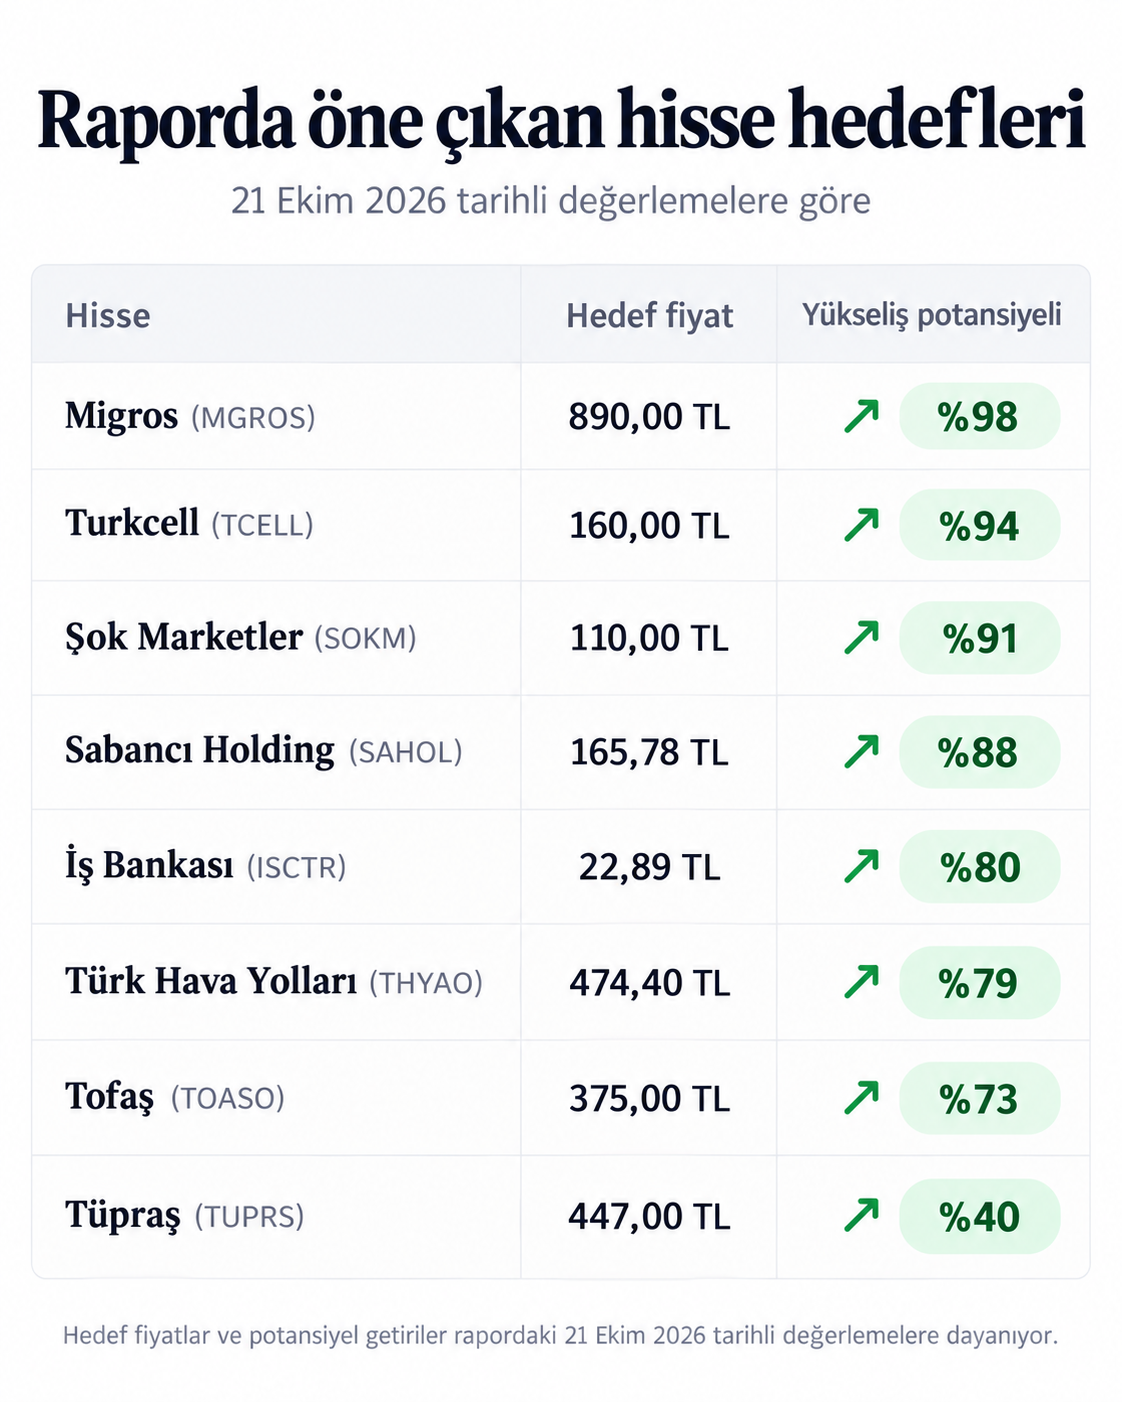
Raporda öne çıkan diğer hisse hedefleri ise şöyle:
Şirket kârlarında 2027 beklentisi
Ata Yatırım, takip ettiği şirketlerin toplam net kârının 2026'da yüzde 36,6, 2027'de ise yüzde 27,5 artacağını öngörüyor.
Banka dışı şirketlerde bu yıl yüzde 55,7, bankalarda ise yüzde 18,3 kâr büyümesi tahmin ediliyor. Gelecek yıl için aynı oranlar sırasıyla yüzde 23,4 ve yüzde 30,4 olarak hesaplandı.
Raporda, yabancı yatırımcıların yılbaşından bu yana yaklaşık 1,5 milyar dolarlık hisse alımı yaptığı ve Borsa İstanbul'daki yabancı payının yüzde 35,8'den yüzde 37,3'e yükseldiği de belirtildi.