EKOTÜRK Şef Editörü Şahinalp: Fed’in en değerli varlığı dolar değil, güven
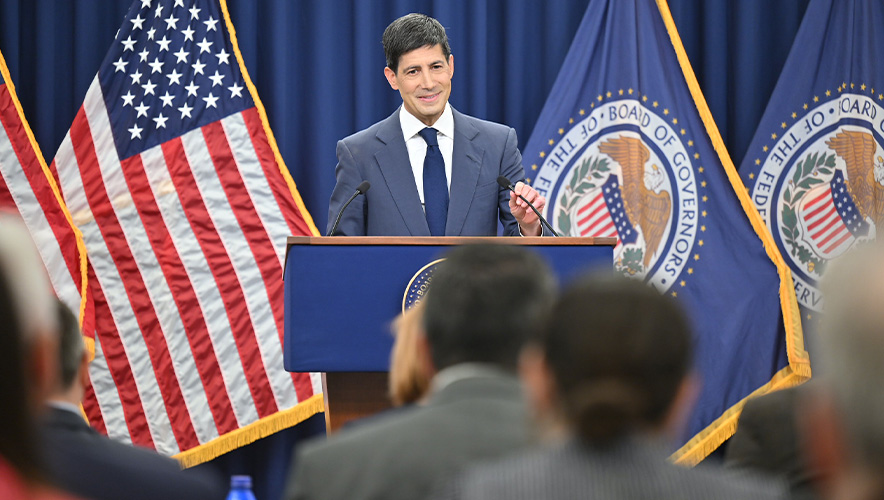
EKOTÜRK Şef Editörü Aydın Şahinalp, ABD Merkez Bankası (Fed) Başkanı Kevin Warsh’ın bir yandan yapay zekâyla ekonomiyi gerçek zamanlı okuyabilen yeni bir Fed tasarlamaya, diğer yandan beş yılı aşkın süredir hedefin üzerinde seyreden enflasyonu geleneksel faiz politikasıyla kontrol altına almaya çalıştığını belirterek, “29 Temmuz’da tahvil piyasasında yaşanan sarsıntı, merkez bankacılığındaki teknolojik dönüşümün iletişim kazalarına tahammülü olmadığını gösterdi.” dedi.
Şahinalp'in değerlendirmelerinin tamamı şu şekilde:
Kevin Warsh, dünyanın en etkili merkez bankasında iki farklı zamanı aynı anda yönetmeye çalışıyor.
Birinci zaman bugüne ait. Enflasyon hâlâ Fed’in yüzde 2 hedefinin üzerinde, enerji ve jeopolitik riskler fiyat baskılarını canlı tutuyor, tahvil yatırımcıları ise Fed’in kararlılığını sınamaya devam ediyor.
İkinci zaman geleceğe dair. Ekonomik göstergelerin haftalar sonra açıklandığı, defalarca revize edildiği ve merkez bankalarının dikiz aynasına bakarak politika ürettiği düzenin yerini; şirketlerden, bankalardan ve perakendecilerden akan verileri yapay zekâyla işleyen bir Fed’in alması.
Warsh’ın adeta bir cambaz gibi yüksek tel üzerindeki yürüyüşü tam da burada başlıyor: Geleceğin merkez bankasını inşa ederken bugünün enflasyonuyla mücadeleyi aksatmamak.
İlk büyük iletişim kazası
Fed, 29 Temmuz toplantısında politika faizini beklendiği gibi yüzde 3,50-3,75 aralığında tuttu. Ancak kararın kendisinden çok kurul içindeki bölünme dikkat çekti. Karar 9’a karşı 3 oyla alındı. Beth Hammack, Neel Kashkari ve Lorie Logan 25 baz puanlık artış istedi. Bu, Warsh’ın henüz ikinci toplantısında para politikası kurulunda belirgin bir şahin kanadın oluştuğunu gösteriyordu.
Sorun, Warsh’ın basın toplantısında bir sonraki faiz artırımına ilişkin açık bir çerçeve sunmamasıydı. Enflasyonla mücadele vurgusu güçlüydü; fakat hangi verinin, hangi koşulda ve ne ölçüde sıkılaşma getireceği belirsiz kaldı.
Tahvil piyasası bu boşluğu kendi diliyle doldurdu. İki yıllık tahvil getirileri gerilerken 10 ve 30 yıllık getiriler yükseldi; getiri eğrisi dikleşti. Otuz yıllık ABD tahvil faizi yüzde 5,20’nin üzerine çıkarak 2007’den bu yana görülmeyen seviyelere ulaştı. Bank of America ekonomistlerinin raporlarına seçtiği başlık piyasanın ruh hâlini özetliyordu: “Doved and Confused” — Güvercinleşmiş ve kafası karışmış.
Bu hareketi yalnızca faiz artırımına oynayan yatırımcıların pozisyon kapatmasına ya da uzun vadeli tahvil piyasasındaki düşük likiditeye bağlamak eksik olur. Piyasa aynı anda üç riskin fiyatını yükseltiyordu: Fed’in enflasyonla mücadele güvenilirliği, hızla büyüyen ABD borcu ve uzun vadeli tahvil tutmak için yatırımcıların talep ettiği ek getiri, yani vade primi.
Nitekim sarsıntının etkisi bütünüyle ortadan kalkmadı. Ağustos ortasında gerçekleştirilen 30 yıllık tahvil ihalesinde borçlanma maliyeti yüzde 5,22’ye çıktı; bu, 2001’den bu yana en yüksek ihale faizi oldu. Başka bir ifadeyle hisse senetleri toparlanmış olsa da tahvil piyasasının Warsh’a verdiği uyarı hâlâ masadaydı.
Milton ve Tobin Fed’e girerse
Warsh’ın uzun vadeli iddiası, faiz patikasından daha radikal.
Axios’un Warsh’a yakın kaynaklara dayandırdığı haberine göre Warsh, göreve gelmeden önce Milton Friedman ve James Tobin’in eserlerini işleyen yapay zekâ botları kurdu. Güncel ekonomik sorulara iki farklı iktisat geleneğinin penceresinden bakabilmek için bu botların değerlendirmelerine başvurdu. Ancak Warsh’ın yakın çevresine aktardığı belirtilen bu çalışma, kendisi veya Fed tarafından kamuya açık biçimde doğrulanmış değil.
Asıl önemli olan botların isimleri değil, Warsh’ın merkez bankacılığına yönelttiği şu itiraz:
“Fed’in karar mekanizması neden hâlâ gecikmeli anketlere, geçmiş aya ait istihdam verilerine ve sonradan büyük ölçüde revize edilebilen istatistiklere bağımlı?”
Warsh’ın hedefi, perakende satışlarından ödeme sistemlerine, banka kredilerinden şirketlerin fiyatlama davranışlarına kadar çok daha geniş bir veri kümesini gerçek zamanlı analiz etmek. Teorik olarak böyle bir sistem, enflasyondaki dönüşü resmî verilerden önce yakalayabilir.
Fakat burada önemli bir sınır var. Yapay zekâ veriyi daha hızlı işleyebilir; ekonomideki nedenselliği kendiliğinden çözemez. Tüketici davranışındaki ani bir değişimin geçici mi kalıcı mı olduğunu, petrol şokunun enflasyon beklentilerine yerleşip yerleşmediğini veya AI yatırımlarının verimlilik artışı mı yoksa finansal balon mu yarattığını yine insan muhakemesi belirleyecek.
Sekiz toplantıdan altıya mı?
Warsh’ın tartışmaya açtığı bir başka konu, Federal Açık Piyasa Komitesi’nin (FOMC) yılda sekiz kez toplanan mevcut takvimi.
Gündeme getirilen seçeneklerden biri toplantı sayısını altıya indirmek. Böylece her karar öncesinde iki aylık istihdam ve enflasyon verisi görülebilecek.
Alternatif model ise sekiz toplantının korunması, fakat bunlardan ikisinin kısa vadeli faiz kararı yerine para politikasının yapısal meselelerine ayrılması.
Henüz alınmış bir karar yok. Fed’in resmî takviminde yılda sekiz olağan toplantı uygulaması sürüyor.
Üstelik toplantı sayısını azaltmanın görünmeyen bir maliyeti olabilir. Ekonomik şokların hızlandığı bir dönemde daha seyrek toplanan bir Fed, gerektiğinde olağanüstü toplantı yapmak zorunda kalabilir. Bu da sakinlik yaratmak yerine piyasadaki alarm duygusunu büyütebilir.
Teknoloji hız ister, para politikası güven
ABD Merkez Bankası Başkanı Warsh, 22 Mayıs’ta göreve başladı. Dolayısıyla ağustos ortası itibarıyla Fed’in başında yaklaşık 12 haftadır bulunuyor. Önünde 112 yıllık bir kurum, yaklaşık 6,76 trilyon dolarlık bir bilanço ve küresel finans sisteminin fiyatını belirleyen devasa bir güven mekanizması var.
Silikon Vadisi’nin “hızlı hareket et, bir şeyleri kır” anlayışı burada işlemeyebilir. Bir teknoloji şirketinin hatalı ürünü güncellemeyle düzeltilebilir. Fed’in hatalı iletişimi ise mortgage faizinden şirketlerin sermaye maliyetine, dolar kurundan gelişen ülke borçlanmasına kadar bütün dünyaya anında yayılır.
Warsh’ın paradoksu da tam olarak bu. Piyasaları Fed’in her kelimesine bağımlı olmaktan kurtarmak istiyor; fakat bunu yapmaya çalışırken piyasaların Fed’in her kelimesini daha dikkatli dinlemesine yol açıyor.
Yeni Fed’in başarı ölçütü
Warsh döneminin başarısı, Fed çalışanlarının kaç yapay zekâ aracı kullandığıyla ölçülmeyecek. Asıl ölçüt, bu teknolojinin daha erken, daha isabetli ve kamuoyuna açıklanabilir kararlar üretip üretmediği olacak.
Yakın vadede ise Warsh’ın önünde çok daha klasik bir sınav var. Fed, temmuzda faizi sabit tutarken üç üye artırım istedi. Piyasa, sonbahar verilerine bağlı olarak yıl sonuna kadar bir veya iki artış ihtimalini tartışıyor; ancak bu kesinleşmiş bir patika değil.
Temmuz ayındaki zayıf perakende satışlar sıkılaşma ihtiyacını azaltırken, kalıcı hizmet enflasyonu ve enerji kaynaklı fiyat baskıları ters yönde çalışıyor.
Warsh’ın Fed’i teknolojik açıdan devrimci, para politikası açısından ise şimdilik geleneksel olmak zorunda.
Çünkü yapay zekâ yarının enflasyonunu daha erken görebilir. Ama bugünün enflasyonunu hâlâ faiz, beklentiler ve güvenilirlik üçlüsü düşürecek.
Warsh’ın asıl sınavı Fed’i geleceğe taşımak değil, algoritmalar hızlanırken piyasaların kuruma duyduğu güveni ayakta tutmak. Çünkü Fed’in bilançosundaki en değerli varlık dolar değil, güvendir.