Resmi Gazete'de yayımlandı! İnternetten verilen o hizmetlere KDV istisnası geldi
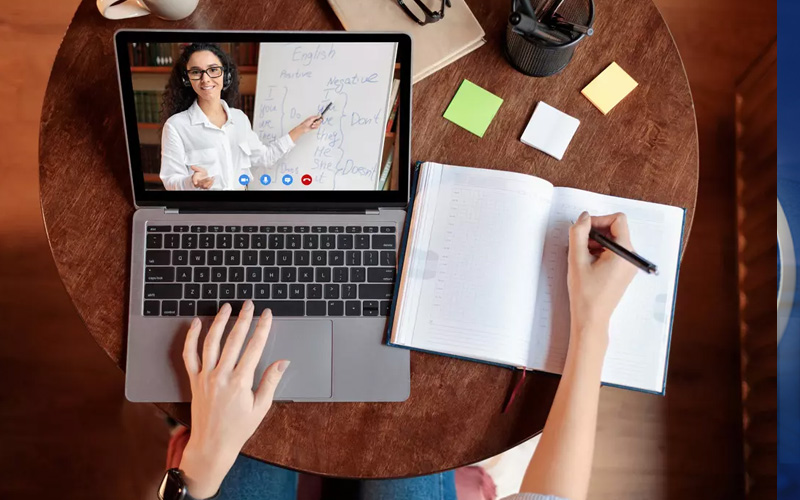
Gelir vergisinden istisna tutulan internet ve benzeri elektronik ortamlar üzerinden sunulan bireysel kurs, eğitim, veri işleme ve geliştirme ile ürün tanıtımı gibi hizmetlere Katma Değer Vergisi (KDV) istisnası getirildi.
Hazine ve Maliye Bakanlığı Gelir İdaresi Başkanlığı tarafından hazırlanan "Katma Değer Vergisi (KDV) Genel Uygulama Tebliğinde Değişiklik Yapılmasına Dair Tebliğ", Resmi Gazete'de yayımlanarak yürürlüğe girdi. Yeni düzenleme ile internet üzerinden verilen bireysel kurslar ve ürün tanıtım faaliyetleri kapsamındaki teslim ve hizmetlere KDV istisnası sağlandı.
7491 sayılı Kanun kapsamında Gelir Vergisi Kanunu'nda yapılan düzenlemelerle, internet ve benzeri elektronik ortamlar üzerinden sunulan bireysel kurs, eğitim, veri işleme ve geliştirme, ürün tanıtımı gibi faaliyetler gelir vergisinden istisna edilmişti. Bu düzenlemeye ilişkin yeni bir adım daha atıldı.
Resmi Gazete'de yayımlanan tebliğ ile söz konusu faaliyetlerin KDV'den de istisna tutulacağı açıklandı. Böylelikle, bu hizmetleri sunan birey ve işletmelerin üzerindeki vergi yükünün hafifletilmesi hedefleniyor.
İNDİRİMLİ ORANA TABİ İŞLEMLERDEN DOĞAN KDV İADE ALACAĞI
Bu arada, KDV Kanunu'nun ilgili maddesinde yer alan hükme göre, indirimli orana tabi işlemlerden doğan KDV iade alacağı, ilgili yıl içinde mükelleflerin vergi, Sosyal Güvenlik Kurumu (SGK) primi gibi borçlarına mahsubunun yanında Hazine ve Maliye Bakanlığınca belirlenen sektörler, mal ve hizmet grupları ve dönemler itibarıyla yılı içinde nakden iade edilebiliyor.
Bakanlık, yıllar içerisinde indirimli orana tabi teslimlere ilişkin yılı içinde mükelleflere mahsuben iade edilemeyen verginin nakden iadesine yönelik yetkisini bazı sektörler itibarıyla kullandı.
Tebliğle, Bakanlık, söz konusu yetkisini sektör, mal ve hizmet grupları ve dönem ayrımı yapmaksızın kullanmaktan vazgeçti. Böylece mükelleflerin indirimli orana tabi işlemlerine ilişkin iade uygulaması, KDV Kanunu'nda öngörüldüğü şekilde yılı içerisinde mahsuben, izleyen yıl içerisinde ise nakden veya mahsuben iade şeklinde devam edecek.