2026’nın üçüncü çeyreğini geride bırakırken Borsa İstanbul’da açıklanan bilançolar, şirketlerin performansı kadar ekonominin işleyişini de anlamamıza yardımcı oluyor. Satışların ne ölçüde hacim artışıyla desteklendiği, maliyetlerin kâr marjlarına nasıl yansıdığı ve finansman giderlerinin faaliyet kazancından ne kadar pay aldığı, bu dönemin değerlendirmesinde öne çıkan sorular arasında yer alıyor. Şirketlerin kazançlarını nakde dönüştürme becerisi ise büyümenin sürdürülebilirliği açısından belirleyici önem taşıyor. Bankacılıktan sanayiye, perakendeden hizmetlere uzanan bu sonuçları birlikte okumak, tüketicinin satın alma gücünü, işletmelerin yatırım iştahını ve sektörlerin değişen koşullara uyum kapasitesini değerlendirmemizi sağlıyor. Üçüncü çeyrek bilançolarını bu gözle ele almak, yılın son çeyreğine ve 2027’ye ilişkin beklentiler için de sağlam bir başlangıç sunuyor.
Brüt kâr ve FAVÖK güçlenirken net kâr marjı geriledi
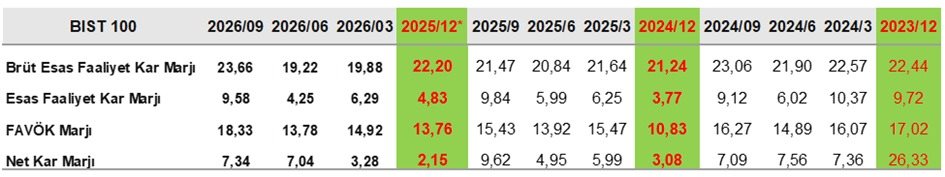
BIST 100’ün Eylül 2026 itibarıyla kârlılık göstergeleri, şirket performansında farklı katmanların birlikte değerlendirilmesi gerektiğini ortaya koyuyor. Brüt esas faaliyet kâr marjı geçen yılın aynı dönemindeki %21,47’den %23,66’ya, FAVÖK marjı ise %15,43’ten %18,33’e yükseliyor. Her iki gösterge de incelenen dönemler arasındaki en yüksek seviyesine ulaşıyor. Buna karşılık esas faaliyet kâr marjının %9,84’ten %9,58’e gerilemesi, iyileşmenin faaliyet sonuçlarının bütününe aynı ölçüde yayılmadığına işaret ediyor.
Net kâr marjının %9,62’den %7,34’e düşmesi ise brüt kâr ve FAVÖK tarafındaki güçlenmenin nihai kârlılığa aynı ölçüde yansımadığını gösteriyor. Bu ayrışmanın nedenlerini değerlendirmek için finansman sonuçlarını, vergiyi, net parasal pozisyon sonucunu ve diğer gelir-gider kalemlerini ayrıca incelemek gerekiyor. Bununla birlikte net kâr marjının Eylül 2024’teki %7,09 seviyesinin üzerinde bulunması, görünümün karşılaştırılan döneme göre değiştiğini hatırlatıyor. Ortaya çıkan tablo, kârlılığın bileşimine ve sürdürülebilirliğine odaklanmayı gerektiriyor.
Finansman giderleri azalırken borçluluk görünümü ayrışıyor
Endeks düzeyindeki bu görünümü, BIST 100 dışındaki şirketleri de kapsayan finansal yapı karşılaştırmalarıyla birlikte değerlendirmek, bilançoların dayanıklılığı hakkında daha fazla bilgi veriyor. Karşılaştırılabilir verisi bulunan 387 şirkette finansman giderlerinin net satışlara oranının ortanca değeri, Eylül 2025’teki %8,89’dan Eylül 2026’da %7,52’ye geriliyor. Satışların finansman giderlerine ayrılan payındaki azalma olumlu bir gelişme. Ancak bu hareketin kaynağını anlamak için satışların büyümesini, borç tutarlarını ve finansman maliyetlerini ayrı ayrı incelemek gerekiyor.
Kaynak yapısındaki değişim ise daha temkinli bir değerlendirmeyi gerektiriyor. Aynı dönemlerde karşılaştırılabilir verisi bulunan 377 şirkette borçların toplam kaynaklara oranının medyanı %41,53’ten %42,87’ye yükselirken, öz sermayenin aktiflere oranının medyanı %57,15’ten %55,21’e geriliyor. Net borcun aktiflere oranının medyanı ise yaklaşık %7,33 ile yatay kalıyor. Bu farklılaşma, toplam yükümlülükler ile net finansal borcun ayrı değerlendirilmesinin önemini ortaya koyuyor. Ticari borçların yapısı, finansal borçların vadesi ve elde tutulan nakit, şirketlerin ödeme gücünü değerlendirirken belirleyici olmaya devam ediyor.
Nakit üretiminde şirketler arasında farklılaşma
Nakit akışı tarafında da şirketler arasında farklılaşma görülüyor. Her iki yılın dokuz aylık döneminde karşılaştırılabilir verisi bulunan 530 şirkette, işletme faaliyetlerinden nakit akışının net satışlara oranının medyanı %7,21’den %6,68’e geriliyor. Bu oran 277 şirkette düşerken 253 şirkette yükseliyor. Dolayısıyla satışlardan yaratılan nakit açısından şirketlerin yaklaşık yarısında iyileşme, diğer yarısında zayıflama söz konusu. Bu dağılım, kârlılık göstergelerinin yanına nakit üretimini de koymamız gerektiğini gösteriyor. Stoklara ve alacaklara bağlanan kaynaklar, tahsilat süreleri ve tedarikçilere yapılan ödemeler, faaliyet sonucunun nakit karşılığını belirliyor.
Şirket örnekleri bu ayrışmayı somutlaştırıyor. Tüpraş’ta işletme faaliyetlerinden nakit akışının satışlara oranı geçen yılın aynı dönemindeki yaklaşık %8,2’den %17,6’ya yükselirken, BİM’de %7,6’dan %9,0’a çıkıyor. BİM’in net borç/aktif oranının da %9,1’den %5,6’ya gerilemesi, nakit üretimi ile bilanço yapısının birlikte değerlendirilmesine uygun bir örnek oluşturuyor. Bu göstergeler, şirketlerin faaliyetlerini sürdürme ve yatırımlarını finanse etme kapasitesini anlamamıza yardımcı oluyor.
Ford Otosan ve Arçelik örneklerinde ise farklı bir görünüm ortaya çıkıyor. Ford Otosan’da finansman giderlerinin satışlara oranı yıllık bazda gerilerken, işletme nakit akışının satışlara oranı %12,2’den %5,5’e düşüyor; net borcun aktiflere oranı %22,8’den %27,8’e yükseliyor. Arçelik’te işletme nakit akışının satışlara oranı yaklaşık eksi %0,5’ten eksi %6,5’e gerilerken, net borç/aktif oranı %29,0’dan %35,3’e çıkıyor. Bu örnekler, finansman giderlerinin satışlar içindeki payında görülen azalmanın nakit üretimi ve borçluluk göstergeleriyle birlikte okunmasının önemini gösteriyor.
2027’ye giderken nakit akışı ve bilanço dayanıklılığı
Yılın son çeyreğine ve 2027’ye ilişkin değerlendirmelerde satış hacmi, faaliyet marjları, işletme sermayesi ihtiyacı ve borçların vade yapısı yakından izlenmeli. Faaliyetlerden yaratılan nakdin yatırım harcamalarını ve finansal yükümlülükleri karşılama gücü, şirketlerin büyümeyi nasıl finanse ettiğini ortaya koyacak. Kârlılıktaki iyileşmenin kalıcılığına ilişkin daha güçlü işaretleri de marjların, nakit üretiminin ve bilanço dayanıklılığının birlikte güçlendiği sonuçlarda arayacağız.